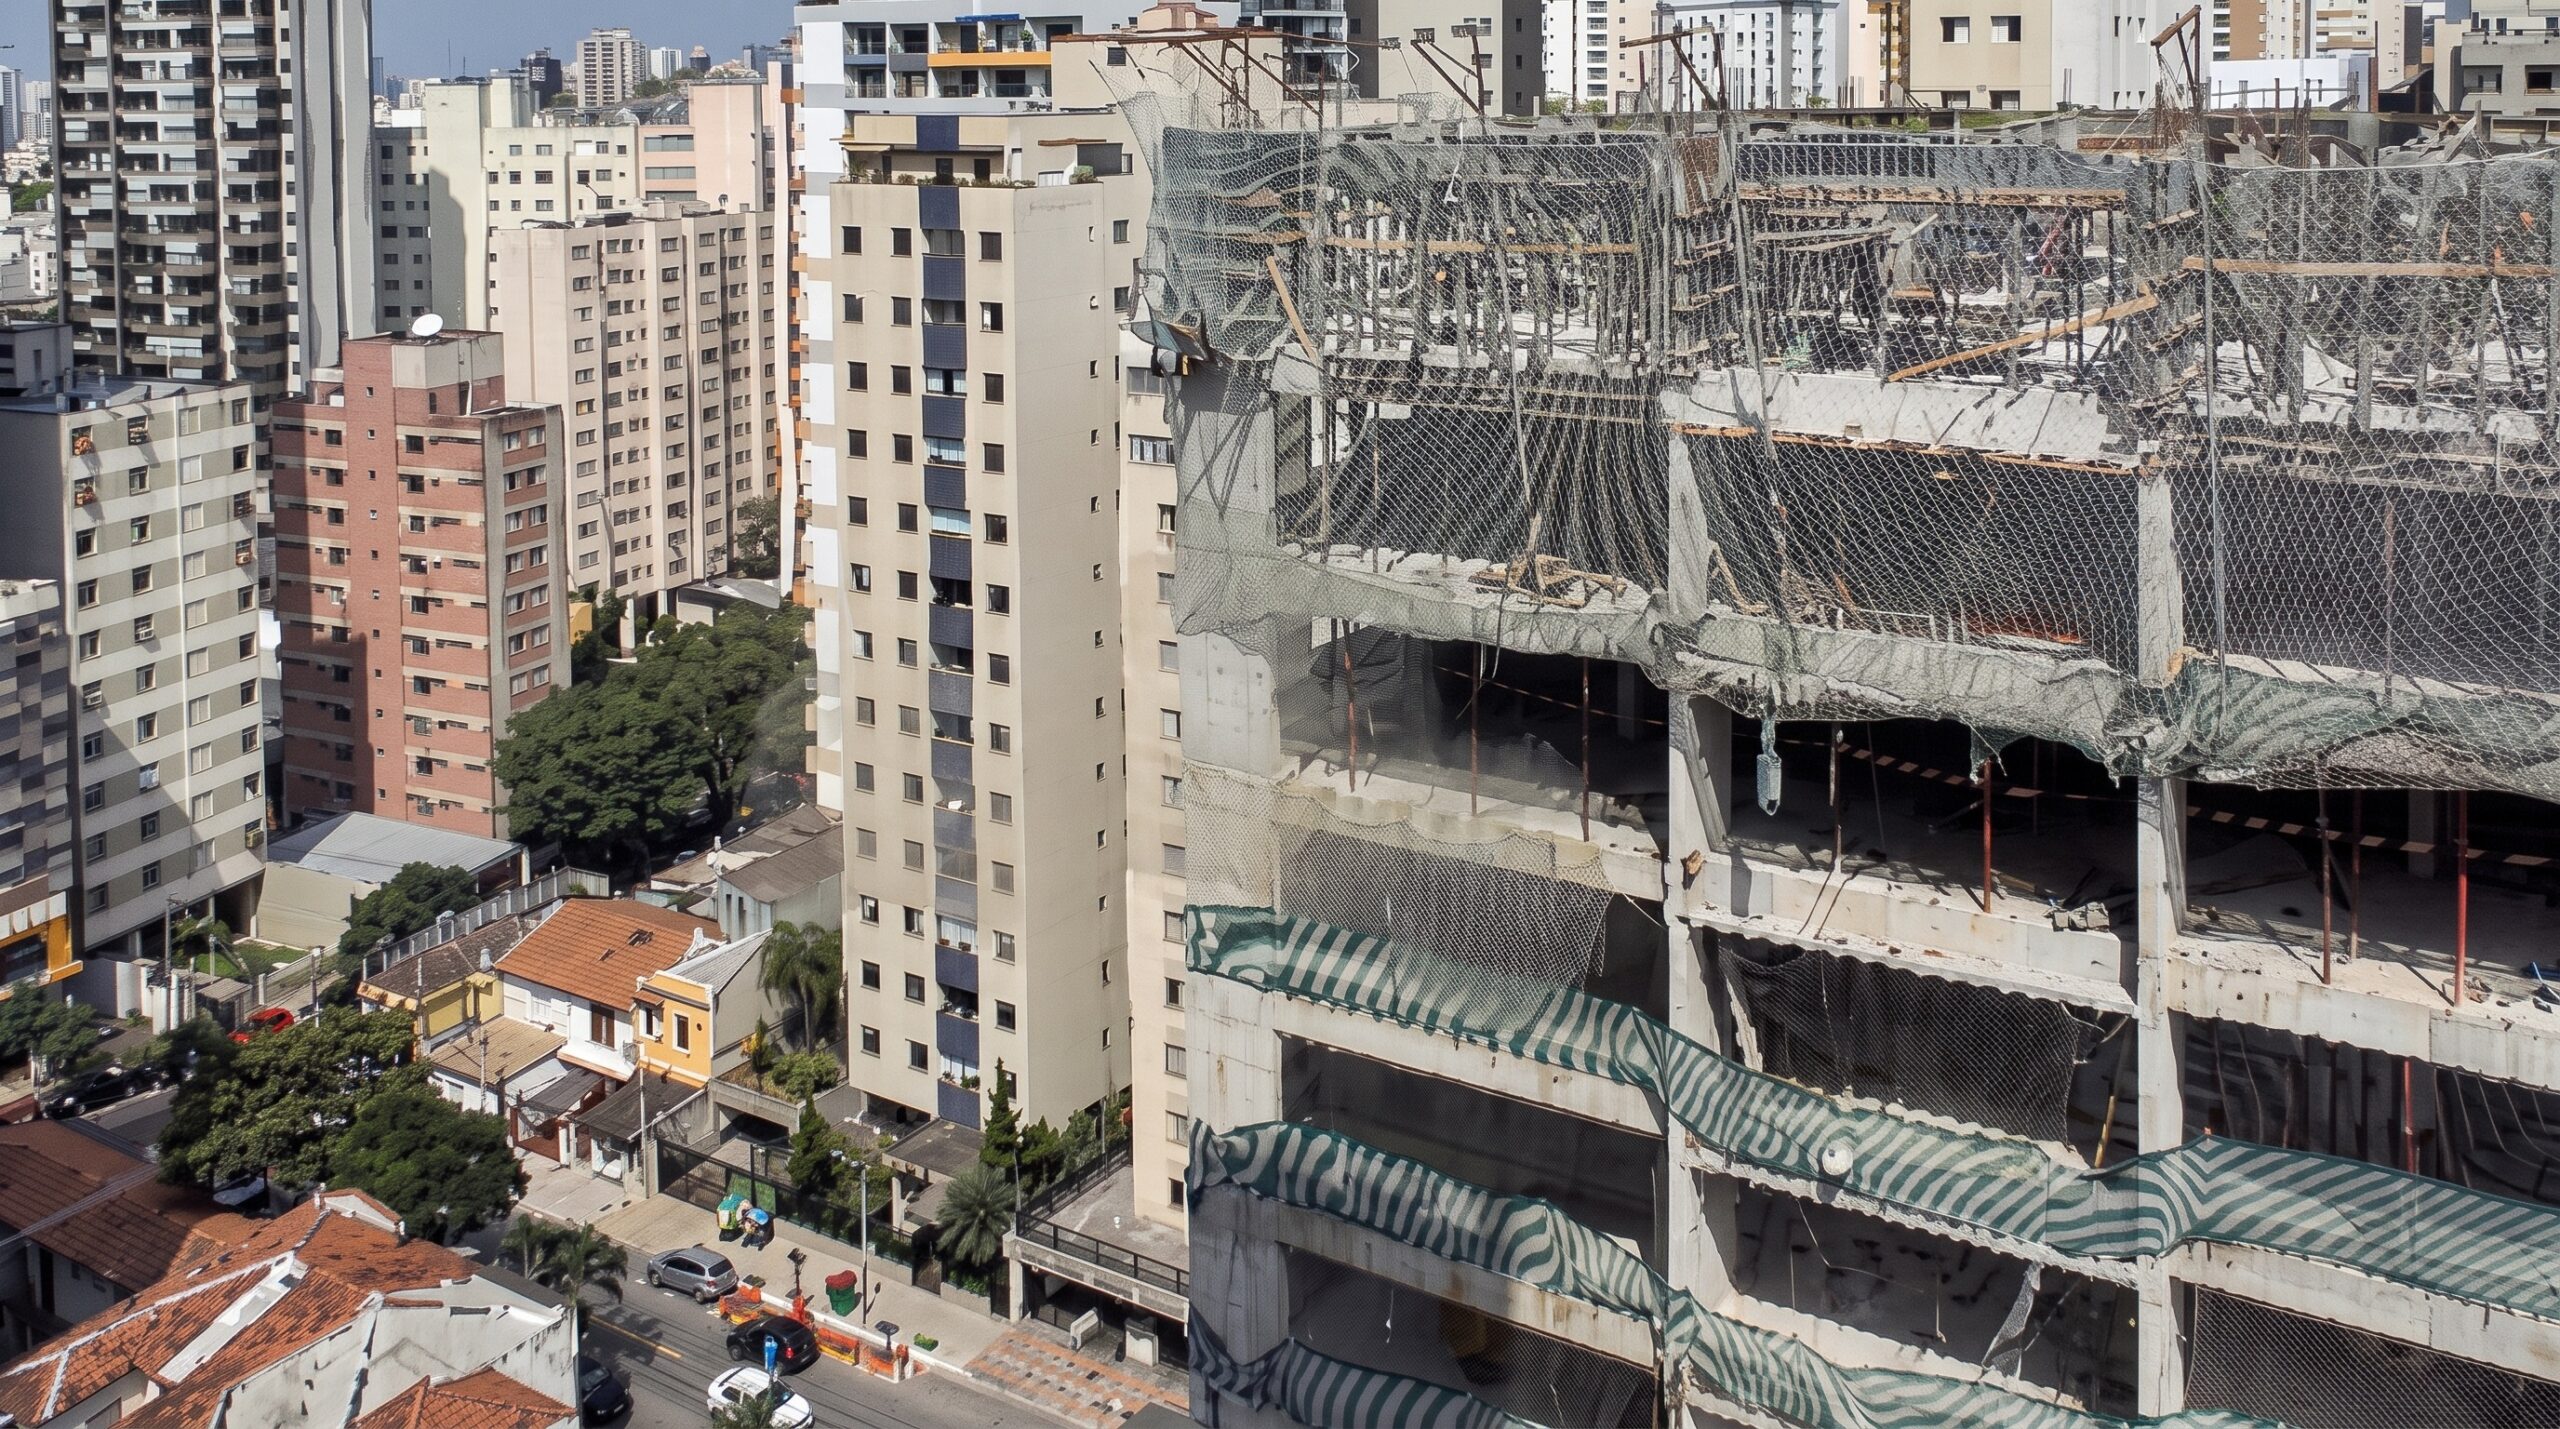
O número de contratos cancelados na compra de imóveis na planta aumentou 41,4% no Brasil no primeiro trimestre de 2026, em comparação com o mesmo período do ano passado. Ao todo, 5.763 negócios foram desfeitos entre janeiro e março, segundo dados do Indicador Abrainc/Fipe. O levantamento aponta que, a cada 100 imóveis comercializados, aproximadamente 11 contratos acabaram cancelados.
Os chamados distratos ocorrem quando o comprador e a incorporadora encerram o contrato de aquisição de um imóvel antes da conclusão da negociação. O cenário de juros elevados, que encarece o crédito imobiliário e dificulta a aprovação de financiamentos, aparece entre os fatores que contribuem para o aumento das desistências.
A legislação que regulamenta esses casos é a Lei 13.786/2018, conhecida como Lei do Distrato. A norma estabelece as condições para o encerramento dos contratos, incluindo os valores que podem ser retidos pela incorporadora e os prazos para devolução do dinheiro. O Código de Defesa do Consumidor também continua aplicável às relações de compra e venda de imóveis.
Segundo a advogada e doutora em Direito pela UFMG, Suzana Cremasco, o comprador que desiste da aquisição não tem direito automático à devolução integral dos valores pagos. A incorporadora pode descontar a comissão de corretagem e aplicar multa de até 25% sobre as quantias pagas. Nos empreendimentos submetidos ao regime de patrimônio de afetação, a retenção pode chegar a 50%, conforme as condições previstas em lei.
Esse percentual, entretanto, é objeto de discussão no Superior Tribunal de Justiça (STJ). A Corte afetou o tema ao rito dos recursos repetitivos, no Tema 1.466, para definir se a retenção de até 50% também se aplica aos casos de rescisão por inadimplência do comprador. A decisão deverá orientar julgamentos semelhantes em todo o país.
Os prazos para restituição dos valores também variam conforme o regime jurídico do empreendimento. Nos casos sem patrimônio de afetação, a devolução deve ocorrer em até 180 dias após o distrato. Quando existe patrimônio de afetação, o prazo é de até 30 dias após a emissão do habite-se. Assim, dependendo da situação, o comprador pode precisar aguardar um período prolongado para recuperar parte do dinheiro investido.
Suzana Cremasco (foto) explica que a alta dos juros, por si só, não caracteriza responsabilidade da incorporadora pelo encerramento do negócio. Em regra, a dificuldade financeira do comprador é considerada um risco da própria aquisição, e o cancelamento segue as regras legais de retenção de valores.
Há, porém, situações em que o comprador pode encerrar o contrato sem pagar multa. Entre elas estão os casos em que a aquisição foi expressamente condicionada à aprovação de financiamento bancário e aqueles em que a incorporadora descumpre suas obrigações, como no atraso da entrega do imóvel além do prazo de tolerância de 180 dias. Também é possível questionar judicialmente penalidades consideradas desproporcionais diante das circunstâncias do caso.
Alternativas antes do cancelamento
Antes de solicitar o distrato, a orientação é avaliar outras possibilidades para evitar prejuízos financeiros. Entre as alternativas estão renegociar prazos e valores, buscar financiamento em outra instituição bancária, utilizar o FGTS, negociar a aquisição de uma unidade menor ou transferir o contrato para outro comprador, mediante aceitação da incorporadora.
Caso o encerramento seja inevitável, a recomendação é formalizar o acordo por meio de um termo de distrato, especificando os valores pagos, os descontos aplicados, a quantia a ser devolvida e o prazo para restituição.
A especialista também alerta que simplesmente interromper os pagamentos pode ser prejudicial ao comprador, que corre o risco de perder oportunidades de negociação e ter o contrato rescindido por inadimplência. Por isso, a análise das condições contratuais e a orientação jurídica antes da assinatura do distrato são medidas importantes para dimensionar os prejuízos.